Em resumo:
- Os números de 2025 mostram que o Pix já alcançou uma escala difícil de separar da rotina financeira brasileira: foram quase 80 bilhões de operações e mais de R$ 35 trilhões movimentados em apenas um ano;
- A próxima etapa indicada pelo Banco Central está menos relacionada à expansão básica do acesso e mais à ampliação das possibilidades de utilização;
- Pix Automático, integração com Open Finance, cobrança híbrida e estudos sobre interoperabilidade internacional mostram que a infraestrutura deverá continuar incorporando novas funções nos próximos anos;
- Para consumidores e empresas, acompanhar essas mudanças será importante para entender não apenas como o brasileiro transfere dinheiro, mas também como paga por produtos e serviços em um mercado cada vez mais digital.
Continue lendo e saiba mais!
O Pix movimentou mais de R$ 35 trilhões em 2025, distribuídos em quase 80 bilhões de transações ao longo do ano. Os números foram divulgados pelo Banco Central (BC) no Relatório de Gestão do Pix 2023-2025, que apresenta a evolução do sistema e antecipa parte das mudanças estudadas para os próximos anos.
Ao final do período analisado, 148 milhões de pessoas físicas e 12,8 milhões de empresas já haviam realizado ou recebido pelo menos uma transação pelo Pix. A quantidade de chaves cadastradas, por sua vez, ultrapassou 920 milhões.
Além de dimensionar o crescimento do sistema desde seu lançamento, o relatório mostra quais serão os próximos passos. Entre os temas em estudo estão novas experiências de pagamento, aperfeiçoamentos no Pix Automático, cobrança híbrida, maior integração com outros serviços financeiros e iniciativas relacionadas à interoperabilidade internacional.
Leia mais: Qual a diferença entre o Pix e o Zelle?
+ PayPal e Pix são a mesma coisa? Entenda as diferenças entre os sistemas de pagamento
Pix registrou quase 80 bilhões de transações em 2025
Os dados apresentados pelo Banco Central mostram a dimensão que o Pix alcançou cinco anos depois de sua criação. Somente em 2025, foram registradas quase 80 bilhões de transações, responsáveis pela movimentação de mais de R$ 35 trilhões.
O número de usuários também ajuda a explicar a presença do meio de pagamento na rotina financeira brasileira. Segundo o BC:
- 148 milhões de pessoas físicas já utilizaram o Pix;
- 12,8 milhões de empresas realizaram ou receberam transações;
- mais de 920 milhões de chaves estavam cadastradas.
Os números incluem tanto pessoas e empresas que enviaram valores quanto aquelas que receberam ao menos uma transação pelo sistema.
Para os negócios, a adesão de 12,8 milhões de empresas mostra como o Pix deixou de ser apenas uma alternativa às transferências bancárias e passou a ocupar espaço também nas relações comerciais.
Quais foram as principais novidades recentes do Pix?
O crescimento no volume de transações aconteceu paralelamente à criação de novas formas de utilizar o sistema. Entre as funcionalidades destacadas pelo Banco Central no período estão o Pix por aproximação, o Pix Automático e o agendamento recorrente, além dos avanços na integração com o Open Finance.
O Pix Automático, por exemplo, ampliou as possibilidades de utilização do sistema para pagamentos recorrentes. A ferramenta pode ser utilizada para cobranças periódicas autorizadas previamente pelo pagador.
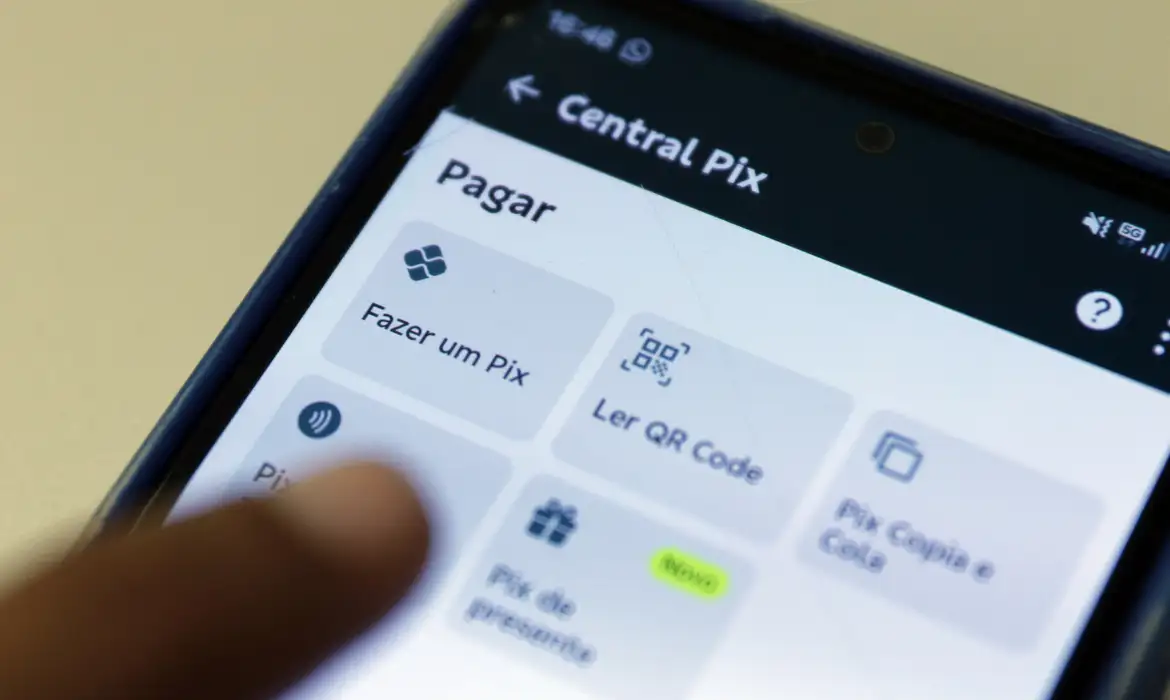
Já o Pix por aproximação adicionou outra experiência de pagamento, permitindo a realização de operações compatíveis sem a necessidade de acessar todo o fluxo tradicional de leitura de QR Code ou copiar e colar uma chave.
Veja também: PIX à vista ou cartão parcelado: quando usar cada um?
+ Existe Pix nos EUA? Entenda!
O que pode mudar no Pix até 2030?
O Banco Central também apresentou uma agenda de evolução para os próximos ciclos de desenvolvimento do Pix. Isso não significa que todas as iniciativas mencionadas já estejam disponíveis. Parte delas ainda está em estudo ou desenvolvimento.
Entre os temas apontados pelo BC estão:
- novas experiências de pagamento;
- aperfeiçoamentos no Pix Automático;
- desenvolvimento da cobrança híbrida;
- maior integração com outros serviços financeiros;
- iniciativas voltadas à interoperabilidade internacional.
A proposta é continuar ampliando os casos de uso do sistema ao mesmo tempo em que são realizados ajustes de segurança e infraestrutura.
O que é a cobrança híbrida do Pix?
A cobrança híbrida aparece entre os temas que fazem parte da agenda futura apresentada pelo Banco Central.
A proposta está relacionada à ampliação das possibilidades disponíveis para realizar e estruturar cobranças, combinando diferentes alternativas dentro da experiência de pagamento.
No relatório divulgado pelo BC, o desenvolvimento da cobrança híbrida aparece entre as iniciativas futuras do Pix. Por isso, detalhes sobre funcionamento, regras e disponibilidade dependem das próximas etapas conduzidas pelo Banco Central.
Pix internacional está nos planos do Banco Central?
Outro ponto que chama atenção na agenda é a interoperabilidade internacional. O Banco Central informa que existem iniciativas voltadas ao tema entre as possibilidades de evolução do Pix para os próximos anos.
A interoperabilidade busca estudar formas de conexão entre diferentes infraestruturas ou sistemas de pagamentos. No contexto internacional, isso pode abrir caminho para novas experiências envolvendo pagamentos entre diferentes mercados.
No entanto, a presença do tema na agenda não significa que já exista um Pix internacional disponível nem que brasileiros possam utilizar o sistema diretamente em qualquer país.
As regras, o modelo de funcionamento e a eventual implementação dependem dos estudos e das decisões futuras do Banco Central.
Segurança também está entre as prioridades do Pix
O crescimento do Pix também aumentou a necessidade de mecanismos voltados à prevenção e ao tratamento de fraudes. Segundo o Banco Central, foram adotados aperfeiçoamentos regulatórios, tecnológicos e operacionais para reforçar a segurança do sistema.
Um dos principais instrumentos é o Mecanismo Especial de Devolução (MED), criado para auxiliar na recuperação de valores em determinadas situações de fraude.
O relatório também cita novas exigências direcionadas aos participantes do arranjo, aprimoramentos nos processos de monitoramento e ampliação do compartilhamento de informações de segurança entre instituições.
A tendência é que segurança e prevenção a fraudes continuem fazendo parte da evolução do sistema à medida que novas funcionalidades forem incorporadas.
Confira: Como cobrar clientes brasileiros via PIX sendo uma empresa internacional?
+ Pix ou cartão de crédito: qual converte mais no Brasil?
Por que o crescimento do Pix importa para empresas que vendem para brasileiros?
A presença do Pix na rotina de milhões de consumidores também influencia empresas que atendem brasileiros, inclusive aquelas localizadas fora do país. Para um negócio internacional, entender os hábitos de pagamento do consumidor brasileiro pode fazer parte da estratégia comercial.
O alcance de 148 milhões de pessoas físicas usuárias ajuda a dimensionar essa familiaridade. Ao disponibilizar formas de pagamento conhecidas pelo consumidor, empresas podem reduzir diferenças entre a experiência de uma compra nacional e a contratação de produtos ou serviços no exterior.
É nesse cenário que soluções de pagamentos internacionais podem atuar como uma ponte entre empresas localizadas em outros países e consumidores no Brasil.
A Glin, por exemplo, permite que negócios no exterior recebam pagamentos de clientes brasileiros por Pix, enquanto a operação internacional envolve a coleta dos valores em reais e as etapas necessárias para conversão, remessa e entrega do pagamento no exterior.